
Lei 14.711/2023: Garantias e Seu Financiamento: O Que a Nova Lei de Garantias Significa para Seu Financiamento
Atualizado: 20 de ago.
A Lei 14.711/2023, sancionada em 30 de outubro de 2023, é o Marco das Garantias: ela acelerou a retomada de imóveis e veículos financiados por alienação fiduciária. Com o atraso de apenas uma parcela, o banco pode considerar o contrato vencido antecipadamente; o consumidor é notificado pessoalmente por oficial, com prazo de 15 dias para quitar as parcelas atrasadas, por e-mail se informado no contrato, ou por edital se não localizado. Nos veículos, a busca e apreensão passou a ser extrajudicial, sem ação judicial, com 5 dias úteis para pagamento e recuperação do bem — procedimento validado pelo STF no RE 1.432.027 (Tema 1.232, julho de 2025). Para imóveis que sejam a única moradia, há proteção importante: o saldo remanescente da dívida pode ser extinto em determinadas situações após os leilões. O consumidor deve negociar antes do atraso e manter os dados de contato sempre atualizados junto ao banco.Alerta ao Consumidor: O Que a Nova Lei de Garantias Significa para Seu Financiamento
A recente Lei nº 14.711/2023, conhecida como "Marco Legal das Garantias", trouxe mudanças importantes que afetam diretamente quem financia imóveis e veículos. Estas alterações podem impactar sua vida financeira e o destino do seu bem em caso de dificuldades para pagar as parcelas. Vamos entender, em linguagem simples, o que mudou e como você pode se proteger.
Esta lei afeta principalmente financiamentos com alienação fiduciária, modalidade em que o próprio bem fica como garantia e a propriedade só passa definitivamente para você após a quitação total. As regras podem ser diferentes para outros tipos de garantia, como hipoteca.
Financiamento de imóveis: o que você precisa saber agora
Atenção ao atraso de parcelas!
Mudança importante: Agora, o banco pode considerar todo o contrato vencido com o atraso de apenas uma parcela. Antes, geralmente era necessário um número maior de parcelas em atraso.
O que isso significa para você:
O processo de retomada do seu imóvel pode começar mais rapidamente
Mesmo um único atraso pode colocar seu imóvel em risco
Os bancos têm mais poder para exigir o pagamento total da dívida antecipadamente
Dica prática: Se estiver com dificuldades, procure o banco ANTES de atrasar o pagamento. Negocie condições especiais, como carência ou renegociação.
Como você será notificado em caso de atraso
A lei estabelece que você deve ser notificado:
Pessoalmente, por um oficial
Com prazo de 15 dias para quitar as parcelas atrasadas
Por e-mail, se você tiver informado um endereço eletrônico no contrato
Atenção: Se você não for encontrado no endereço informado, a notificação será feita por edital (publicação em jornal) e o processo continua mesmo assim!
Dica prática: Mantenha seus dados de contato sempre atualizados junto ao banco. A lei considera sua responsabilidade informar mudanças de endereço.
Proteção especial para sua casa própria
Se o imóvel financiado for sua residência de moradia e única residência, você tem algumas proteções:
Você pode regularizar o financiamento pagando as parcelas atrasadas até o momento em que o banco registra a propriedade do imóvel em seu nome
Sobre o processo de leilão: É importante entender o processo completo:
Após a notificação e não regularização, seu imóvel irá a leilão (primeiro e segundo leilão)
Se houver arrematação no leilão:
Caso o imóvel seja arrematado por valor igual ou superior ao da dívida, você receberá o que exceder o valor devido
Se o imóvel for arrematado por valor inferior à dívida, o saldo remanescente dependerá do tipo de contrato e das condições específicas do seu financiamento
Para imóveis residenciais que sejam a única moradia, há condições especiais que podem extinguir o saldo remanescente em determinadas situações
Se não houver compradores interessados em nenhum dos leilões, o banco fica com o imóvel
Apenas neste caso específico (sem compradores), sua dívida será considerada quitada, mesmo que o valor do imóvel seja menor que o saldo devedor
Atenção: Você ainda perderá o imóvel, todo o valor já pago nas parcelas anteriores e terá registro de inadimplência, o que afetará seu crédito futuro
O que isso realmente significa:
Esta proteção evita que você fique sem o imóvel E ainda com dívidas para pagar
Não é uma "saída fácil" – você ainda perde o imóvel e seu investimento
A melhor opção sempre é negociar com o banco antes de chegar a este ponto extremo
Financiamento de veículos: processo mais rápido de retomada
Mudança preocupante: A retomada de veículos ficou mais rápida e pode acontecer sem passar pela Justiça.
Com a nova lei:

O banco pode solicitar diretamente a busca e apreensão do seu veículo
Empresas especializadas podem ser contratadas para localizar e recolher o veículo
Após a apreensão, você terá apenas 5 dias úteis para pagar toda a dívida e recuperar o veículo
Dica prática: Redobre a atenção com as parcelas do financiamento do seu veículo. O processo de retomada ficou muito mais ágil.
Como se proteger com as novas regras
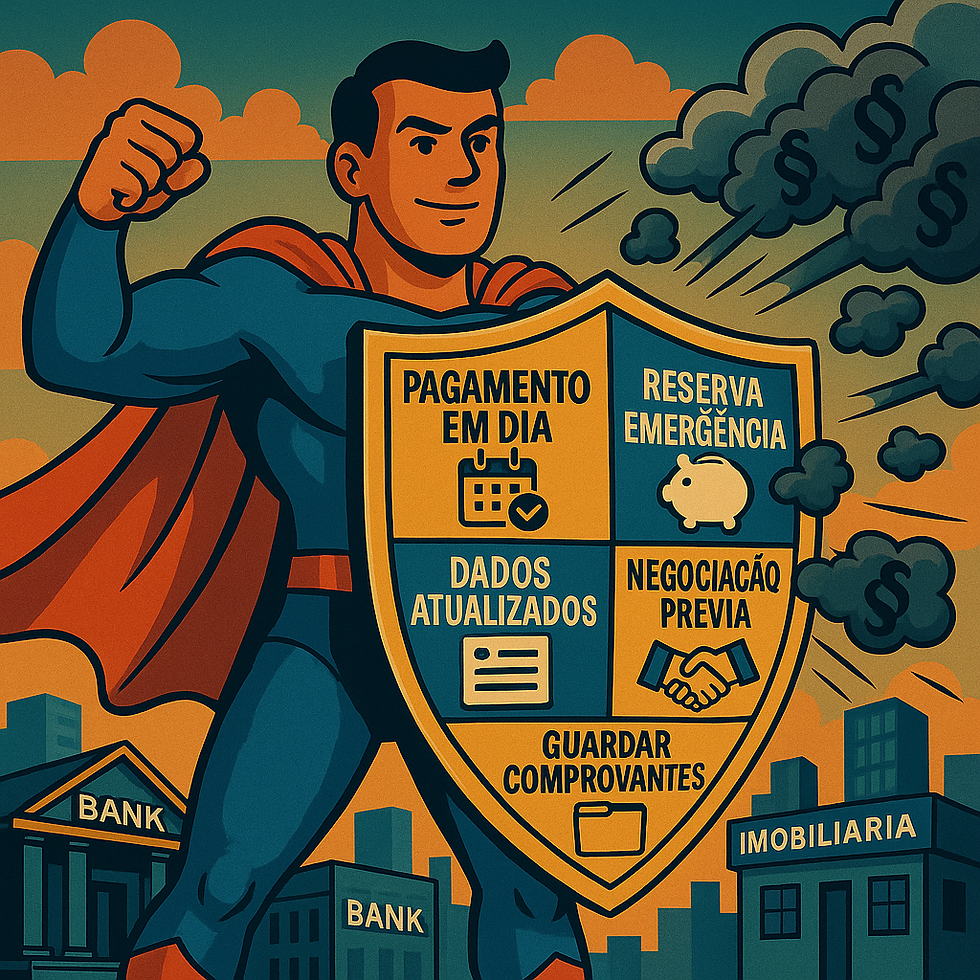
Priorize o pagamento das parcelas de financiamentos: Com as novas regras, atrasar parcelas de financiamentos de imóveis e veículos tornou-se ainda mais arriscado.
Crie uma reserva de emergência: Tente guardar pelo menos o valor de 3 a 6 parcelas para usar em momentos de dificuldade financeira.
Atualize seus dados de contato: Informe ao banco qualquer mudança de endereço, telefone ou e-mail para receber notificações importantes.
Negocie antecipadamente: Ao primeiro sinal de dificuldade financeira, procure o banco para negociar. Não espere atrasar.
Leia o contrato com atenção: Verifique especialmente as cláusulas sobre inadimplência e vencimento antecipado antes de assinar.
Guarde todos os comprovantes de pagamento: Mantenha-os organizados pelo menos até a quitação do financiamento.
Conheça seus direitos: Em caso de imóvel residencial, você tem proteções especiais que podem evitar dívidas após a perda do imóvel.
O que fazer se já estiver com parcelas em atraso
Não ignore as notificações: Responda às comunicações do banco e compareça quando solicitado.
Busque renegociação: Apresente uma proposta realista de pagamento, considerando sua capacidade financeira atual.
Verifique programas de auxílio: Alguns bancos oferecem programas especiais para clientes em dificuldade financeira.
Considere a venda do bem: Em alguns casos, vender o bem por conta própria pode ser mais vantajoso do que perder para o banco.
Procure orientação jurídica: Em caso de notificação de retomada, consulte um advogado especializado para entender suas opções.
Conclusão
A nova lei trouxe mudanças que favorecem os bancos e instituições financeiras, tornando mais rápida a retomada de bens em caso de inadimplência. Para o consumidor, isso significa que é preciso redobrar os cuidados com o pagamento das parcelas e agir rapidamente ao primeiro sinal de dificuldades financeiras.
É importante saber que o processo de retomada, seja do bem que for:
Afeta seu histórico de crédito, dificultando financiamentos futuros
Pode resultar na perda de todo o valor já pago pelo imóvel
Gera custos adicionais com taxas processuais e honorários
Pode ser evitado com negociação prévia e planejamento financeiro adequado
Lembre-se: a melhor proteção é a prevenção. Planeje seu orçamento para garantir o pagamento das parcelas e, diante de qualquer dificuldade, busque negociação imediata com a instituição financeira.
Perguntas Frequentes
P: O que é a Lei 14.711/2023?
R: É o Marco Legal das Garantias, sancionado em 30 de outubro de 2023. A lei aprimorou as regras de garantia de crédito: alterou a alienação fiduciária de imóveis (Lei 9.514/97) e de bens móveis, criou a execução extrajudicial de hipotecas e a busca e apreensão extrajudicial de veículos, tornando a retomada de bens mais rápida.
P: Com atraso de uma parcela o banco pode cobrar o contrato inteiro?
R: Na alienação fiduciária, sim. Com o inadimplemento de uma parcela, o credor pode considerar vencida antecipadamente a totalidade da dívida (art. 26 da Lei 9.514/97, alterado pela Lei 14.711/2023). Por isso, é essencial negociar antes do atraso.
P: Como funciona a notificação em caso de atraso no financiamento de imóvel?
R: O devedor é notificado pessoalmente por oficial de justiça, com prazo de 15 dias para quitar as parcelas atrasadas (purgação da mora). Se houver e-mail informado no contrato, a notificação pode ser feita eletronicamente. Se o devedor não for encontrado, a notificação é feita por edital e o processo prossegue.
P: A busca e apreensão de veículo sem ação judicial é legal?
R: Sim. A Lei 14.711/2023 criou o procedimento extrajudicial de busca e apreensão de bens móveis em caso de inadimplemento da alienação fiduciária, e o STF, no RE 1.432.027 (Tema 1.232, julho/2025), reconheceu sua constitucionalidade. O procedimento foi regulamentado pelo Provimento CNJ 196/2025 e pela Resolução CONTRAN 1.018/2025.
P: Quanto tempo tenho para recuperar meu veículo após a apreensão?
R: Após a apreensão extrajudicial, o devedor tem 5 dias úteis para pagar a dívida integral e recuperar o veículo. Esse prazo é mais curto que o do procedimento judicial tradicional, reforçando a necessidade de agir rápido e buscar orientação jurídica.
P: O que acontece com o saldo devedor se meu imóvel for a única moradia?
R: Para imóveis que sejam a única moradia do devedor, há proteção especial: em determinadas situações, após os leilões, o saldo remanescente pode ser extinto (art. 27, §2º, da Lei 9.514/97, com as alterações da Lei 14.711/2023). Ainda assim, o devedor perde o imóvel e os valores pagos — negociar antes é sempre a melhor opção.
Dr. Nelson Alexander Schepis Montini (OAB/SP 316.892) — Perito Judicial e Extra Judicial | Annie Santos Ponce Montini (OAB/SP 360.523) — Montini e Ponce Sociedade de Advogados (OAB/SP 44275) — montinieponceadvocacia.com.br
Referências Legais
- Lei nº 14.711/2023 — Marco Legal das Garantias (aprimoramento das regras de garantia, execução extrajudicial de hipoteca e busca e apreensão extrajudicial de bens móveis)
- Lei nº 9.514/97 — Alienação fiduciária de imóveis (alterada pela Lei 14.711/2023), arts. 26 e 27
- Decreto-Lei nº 911/1969 — Alienação fiduciária de bens móveis e busca e apreensão
- RE 1.432.027/STF (Tema 1.232) — Constitucionalidade da busca e apreensão extrajudicial de bens móveis (julho/2025)
- Provimento CNJ nº 196/2025 — Regulamentação da retomada extrajudicial de veículos
- Resolução CONTRAN nº 1.018/2025 — Procedimentos complementares de retomada
- Código de Defesa do Consumidor (Lei 8.078/90) — Proteção do consumidor superendividado (arts. 54-A a 54-G)
- Código Civil (Lei 10.406/2002) — Obrigações e contratos
Nota de atualização (2026): Em julho de 2025, o Supremo Tribunal Federal, no julgamento do RE 1.432.027 (Tema 1.232 de Repercussão Geral), reconheceu a constitucionalidade da busca e apreensão extrajudicial de bens móveis prevista na Lei 14.711/2023. O procedimento foi regulamentado pelo Provimento CNJ nº 196/2025 e pela Resolução CONTRAN nº 1.018/2025, que disciplinam a notificação e a retomada extrajudicial de veículos. A decisão do STF é vinculante e reforça a validade do procedimento descrito neste artigo.


Comentários